Un document externe est un document échangé entre l’entreprise et un tiers (client, fournisseur, banque, administration), qu’elle le reçoive ou qu’elle l’émette. Le document interne, lui, ne circule qu’entre ses services et ses salariés.
Une facture fournisseur reçue par la comptabilité et un devis envoyé à un client sont deux exemples de document externe. Voici comment les reconnaître, les classer et savoir combien de temps les garder.
Ce qu’on appelle un document externe en entreprise
Le critère tient à l’origine ou à la destination : dès qu’un tiers à l’entreprise est l’émetteur ou le destinataire, le document est externe. Peu importe le support, papier ou fichier.
Il circule dans deux sens. Un document entrant arrive de l’extérieur (facture d’un fournisseur, courrier d’une administration). Un document sortant part de l’entreprise vers un tiers (devis, contrat, courrier).
C’est le support écrit de la communication externe de l’entreprise. Pour les autres canaux, voir les moyens de communication externe que l’entreprise peut mobiliser.
Document externe ou interne : les critères qui les séparent
Quatre critères permettent de trancher en quelques secondes : le lecteur, l’engagement, la forme et la confidentialité.
| Critère | Document interne | Document externe |
|---|---|---|
| Lecteur | Salariés et services | Client, fournisseur, banque, administration |
| Engagement | Organisation du travail, sans effet sur un tiers | Valeur juridique ou commerciale (prix, délais, obligations) |
| Forme | Libre, souvent un simple modèle | En-tête, charte graphique, mentions obligatoires |
| Confidentialité | Diffusion limitée à l’entreprise | Contenu à contrôler avant l’envoi |
La note de service, le compte rendu de réunion et la procédure sont des documents internes. Il en va de même pour un document de conception d’un jeu, qui sert d’abord à l’équipe de développement.
Un même contenu peut changer de catégorie. Une procédure interne devient un document externe dès qu’elle est transmise à un client dans le cadre d’un audit.
Exemples de documents externes reçus par l’entreprise
Ces documents arrivent de l’extérieur et alimentent la comptabilité, la gestion commerciale ou le juridique :
- la facture et le bon de livraison d’un fournisseur, qui justifient une dépense ;
- le bon de commande d’un client, qui déclenche une livraison ou une prestation ;
- le relevé bancaire, envoyé par la banque ;
- le courrier ou l’avis d’une administration (impôts, URSSAF, greffe) ;
- le contrat signé et renvoyé par un partenaire.
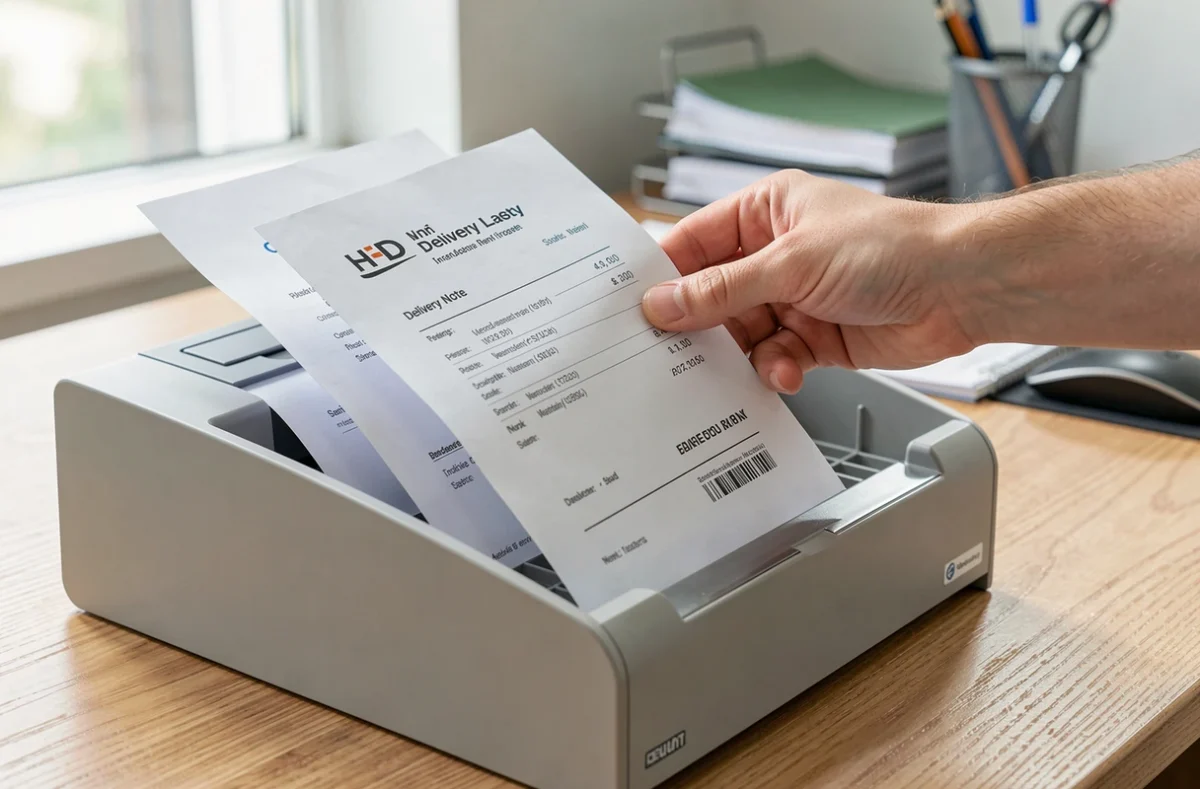
Chacun de ces documents garde une valeur de preuve en cas de litige. Il faut donc l’enregistrer dès réception, avant de le transmettre au service concerné.
Exemples de documents externes émis par l’entreprise
Côté sortant, on trouve le devis, la facture client, le bon de commande adressé à un fournisseur, le contrat, les conditions générales de vente, les courriers et la plaquette commerciale.
La facture est le plus encadré. Elle doit porter une date d’émission, un numéro unique, l’identité du vendeur et de l’acheteur, la désignation précise des produits ou prestations avec leur prix unitaire hors taxes et le taux de TVA, ainsi que les totaux. Doivent s’y ajouter la date de règlement et le taux des pénalités de retard.
La facturation électronique va élargir ces mentions : numéro SIREN du client, adresse de livraison si elle diffère, nature de l’opération. Elle entre en vigueur le 1er septembre 2026 pour les grandes entreprises et les ETI, puis le 1er septembre 2027 pour les PME et les micro-entreprises.
Enregistrer, classer et protéger un document externe
Un registre du courrier arrivé et du courrier départ, avec une date et un numéro d’ordre, permet de retrouver chaque pièce. On range ensuite par tiers (un dossier par client ou fournisseur) ou par nature de document.
Une gestion électronique des documents évite de multiplier les classeurs : les pièces numérisées sont indexées, et une recherche par tiers ou par date suffit pour les retrouver.
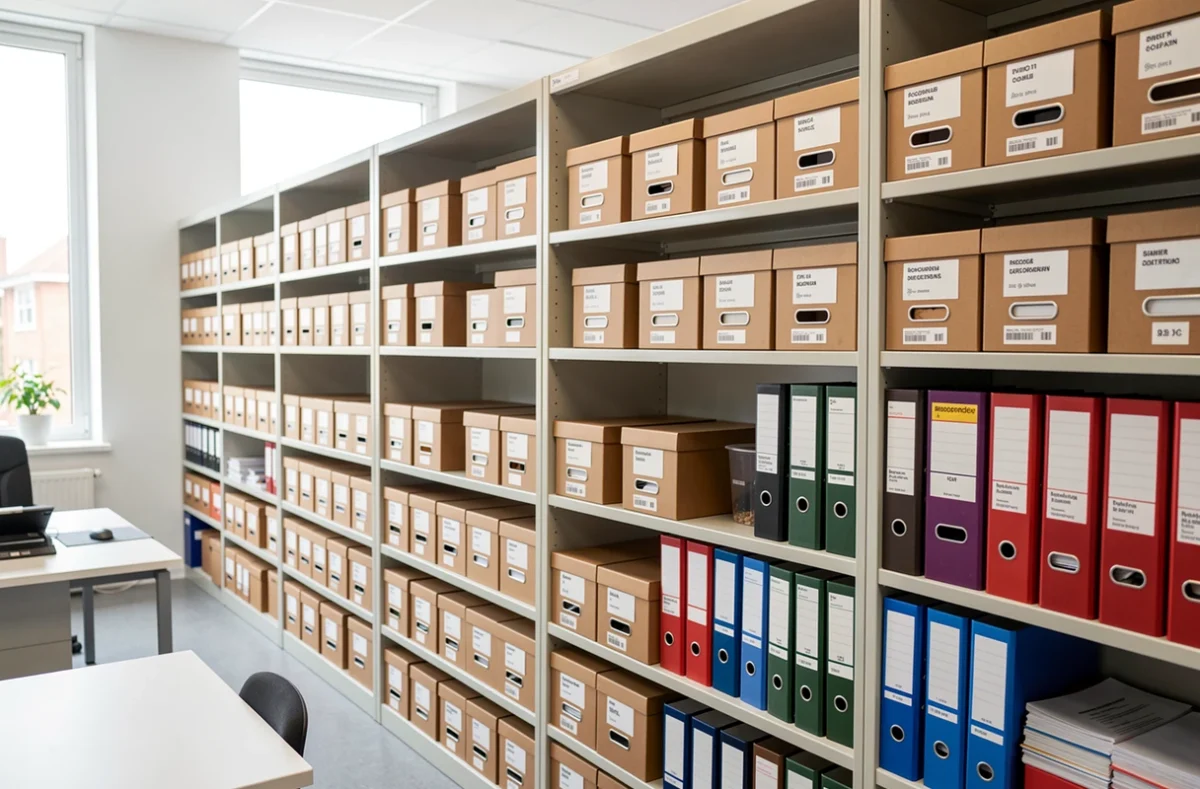
Un document qui sort de l’entreprise échappe ensuite à son contrôle. Avant l’envoi, vérifiez qu’il ne contient ni donnée confidentielle ni mention interne. Les documents de sécurité de l’entreprise détaillent les protections à prévoir pour ces échanges.
Combien de temps conserver un document externe
La durée dépend de la nature du document, pas de son caractère externe. Les durées minimales suivantes sont celles de la fiche officielle de Service-Public Entreprise :
| Nature | Durée | Texte |
|---|---|---|
| Livres comptables, factures, bons de commande, de livraison ou de réception | 10 ans après la clôture de l’exercice | Article L123-22 du Code de commerce |
| Documents fiscaux soumis au contrôle de l’administration | 6 ans (10 ans en cas d’activité occulte) | Article L102 B du Livre des procédures fiscales |
| Contrats et correspondance commerciale | 5 ans | Articles L110-1 à L110-4 du Code de commerce |
Une facture fournisseur relève donc de la durée la plus longue : 10 ans après la clôture de l’exercice. Un devis resté sans suite, lui, se range avec la correspondance commerciale.
Au-delà de ces durées, l’archivage reste possible, sauf si le document contient des données personnelles.